A saída de Angola da lista cinzenta do Grupo de Acção Financeira Internacional (GAFI) depende agora menos da aprovação de novas leis e mais da capacidade de demonstrar que os mecanismos de prevenção e combate ao branqueamento de capitais e ao financiamento do terrorismo funcionam efectivamente em toda a economia.
A qualidade da informação disponibilizada pelas empresas, a identificação dos beneficiários efectivos e a fiscalização de sectores de maior risco estão entre os principais desafios identificados pelos representantes do sector financeiro.
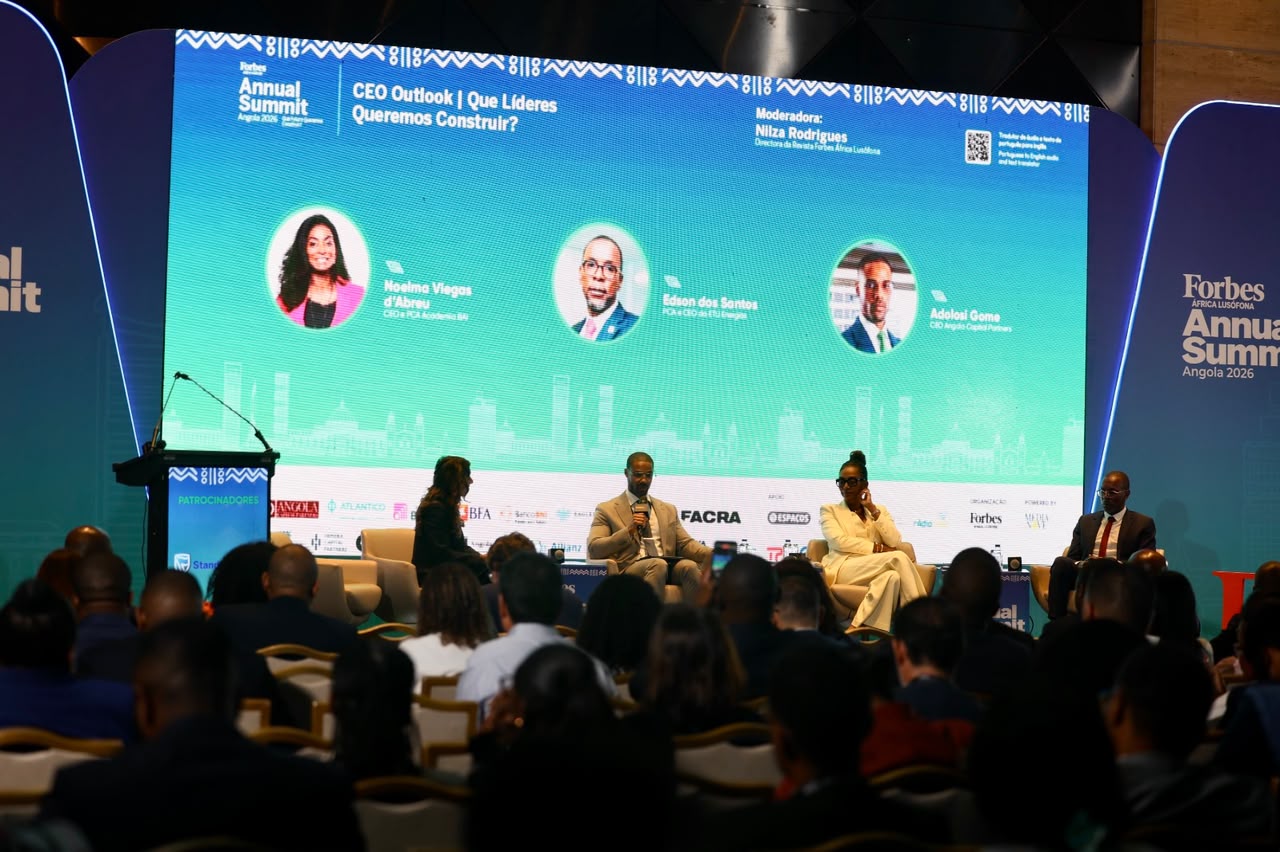
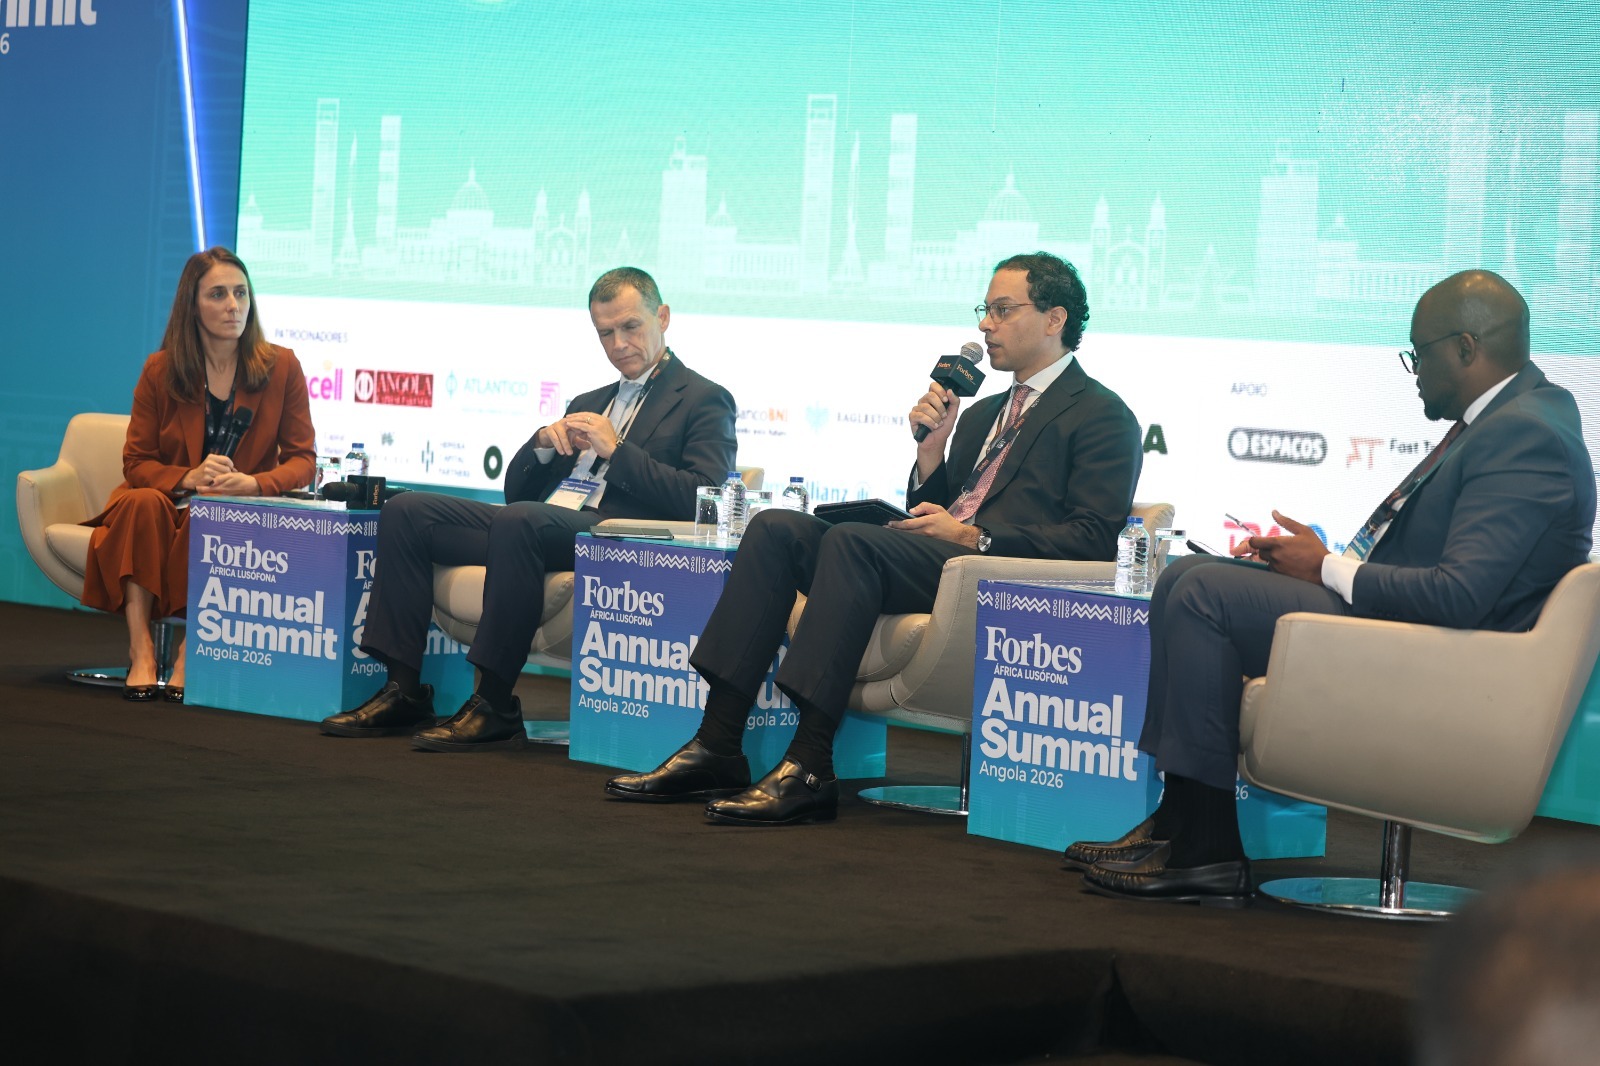
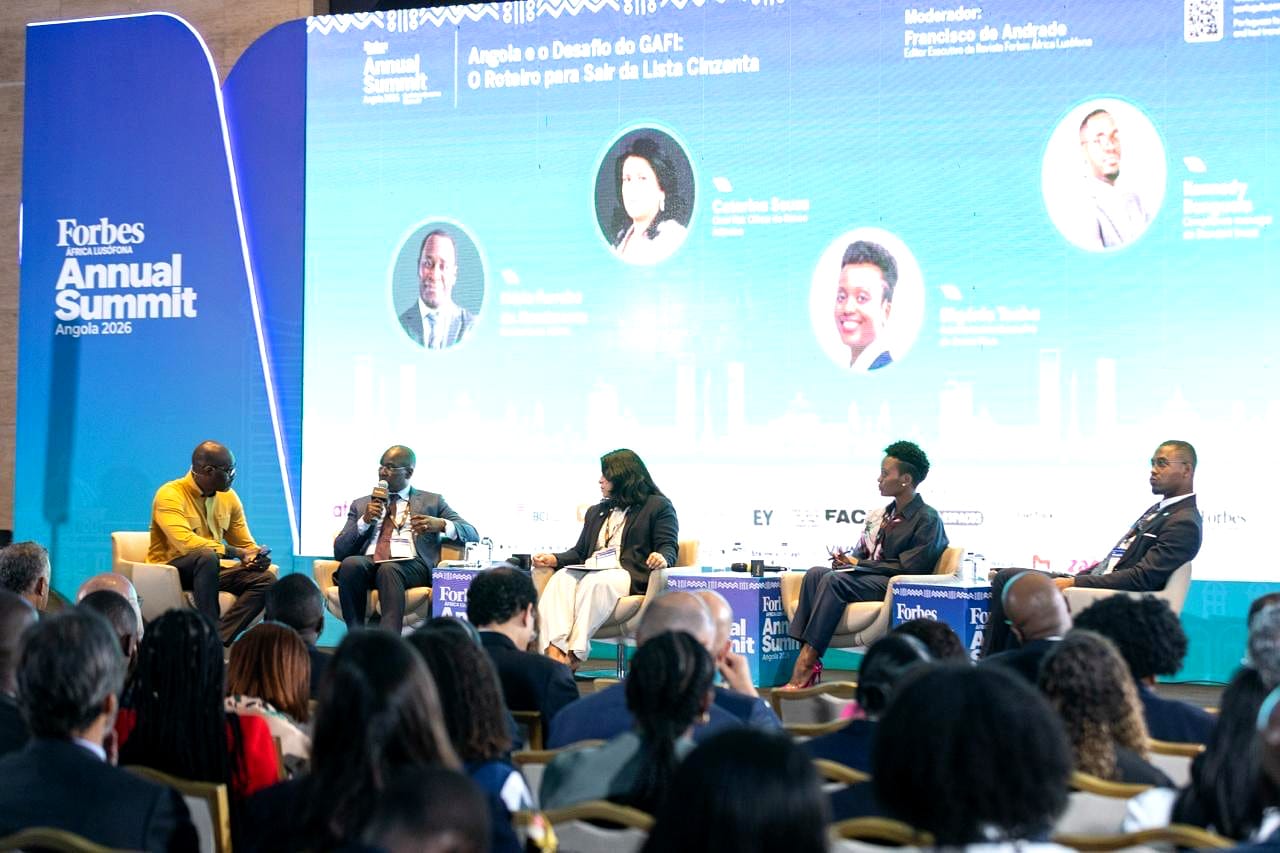
A avaliação foi partilhada durante o painel “Angola e o Desafio do GAFI: O Roteiro para Sair da Lista Cinzenta”, integrado na 3.ª edição do Forbes África Lusófona Annual Summit 2026, subordinado ao tema “Que Futuro Queremos Construir?”.
Os participantes reconheceram os progressos legislativos e institucionais alcançados pelo país, mas defenderam que a sua eficácia terá de ser comprovada através de resultados concretos na supervisão, investigação e transparência das operações económicas.
Mário Ferreira do Nascimento, presidente da Associação Angolana de Bancos (ABANC), Catarina Souza, directora de Gestão de Riscos do Banco Atlântico, Efigénia Tonha, administradora-executiva do Banco Keve, e Kennedy Benguela, Compliance Manager do Standard Invest, convergiram na ideia de que a permanência de Angola na lista cinzenta não é um problema exclusivo da banca. Trata-se de um desafio transversal, que envolve o Estado, os reguladores, as instituições de justiça, as empresas e os diferentes sectores da actividade económica.
Para Mário do Nascimento, Angola já percorreu uma parte importante do caminho no plano legislativo e institucional. O responsável destacou a aprovação da Lei n.º 5/20, relativa à prevenção e ao combate ao branqueamento de capitais, as alterações posteriores e a legislação sobre a identificação do beneficiário efectivo, além da existência de instituições encarregadas de enquadrar e acompanhar o sistema de prevenção.
“Do ponto de vista regulatório e legislativo, nós já fizemos muita coisa. Fizemos a lei de 5/20 do branqueamento de capitais e depois as alterações subsequentes, fizemos recentemente a lei sobre o beneficiário efectivo e do ponto de vista institucional, nós temos as instituições que enquadram todo o sistema de branqueamento de capitais e de combate ao branqueamento de capitais”, apontou.
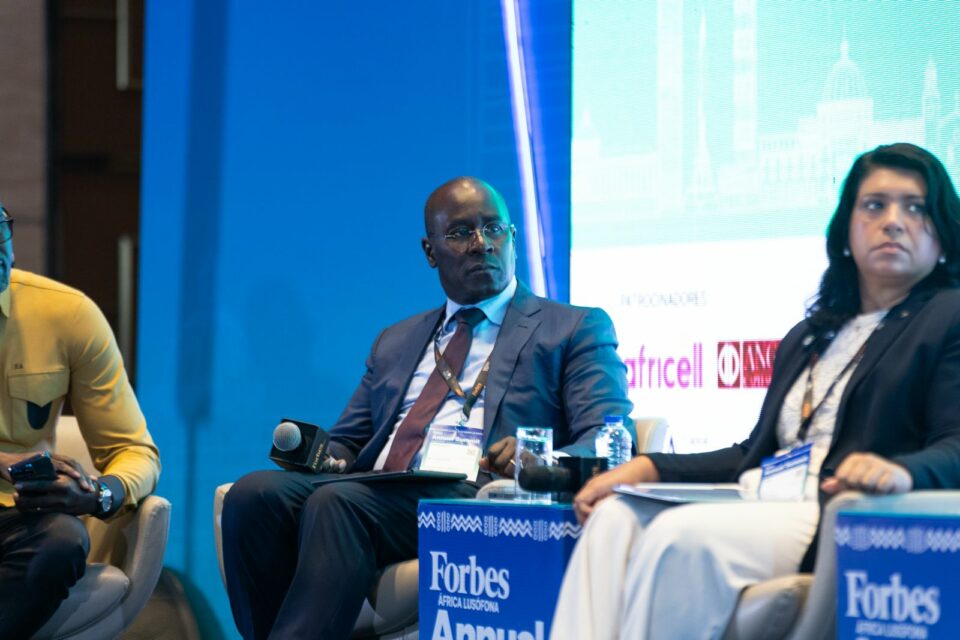
O presidente da ABANC considera, contudo, que a existência de legislação e de estruturas institucionais não são suficientes para assegurar a retirada do país da lista. O desafio consiste em garantir que as regras sejam aplicadas de forma efectiva e que as entidades responsáveis consigam identificar irregularidades, investigar operações suspeitas e produzir resultados verificáveis.
Na sua perspectiva, a questão deve ser encarada como um problema de credibilidade económica e institucional, com implicações que ultrapassam o sistema financeiro. A confiança dos parceiros internacionais e a competitividade do país também são afectadas pela forma como Angola responde às exigências internacionais de transparência e controlo.
Esta dimensão transversal foi igualmente sublinhada por Catarina Souza, que defendeu uma maior participação dos diferentes sectores da economia no cumprimento das recomendações do GAFI. Segundo a responsável, a avaliação realizada em Outubro de 2026 reconheceu os progressos alcançados por Angola, mas evidenciou que a capacidade de resposta ainda não é uniforme.
“O sector bancário obteve um resultado positivo na avaliação, enquanto outras áreas da economia ainda apresentam limitações, sobretudo por disporem de menos capacidade técnica e ferramentas de controlo”, explicou.
A observação coloca em destaque uma das dificuldades do processo: enquanto a banca tem vindo a desenvolver procedimentos internos de gestão de risco e de controlo das operações, outros sectores com exposição a transacções financeiras relevantes ainda precisam de reforçar os seus mecanismos de supervisão.
Catarina Souza defendeu, neste contexto, a necessidade de melhorar a articulação entre as entidades reguladoras, incluindo as que acompanham actividades como os jogos e o imobiliário. A capacidade de identificar operações suspeitas não pode ficar concentrada nos bancos, devendo envolver os organismos que supervisionam os sectores onde essas operações podem ter origem, reforçou.
A gestora chamou também a atenção para a qualidade da informação fornecida pelas próprias empresas. A identificação dos proprietários, a clareza sobre as actividades desenvolvidas e a transparência quanto à origem e à movimentação dos recursos são elementos fundamentais para que as instituições financeiras possam conhecer os seus clientes e avaliar os riscos associados às operações.
Esta preocupação cruza-se com os constrangimentos apresentados por Efigénia Tonha, que explicou que a recolha de informação constitui uma das etapas mais exigentes do trabalho dos bancos. Para cumprir os procedimentos de diligência devida, as instituições precisam de dispor de dados suficientes e fiáveis sobre os clientes, as suas actividades e as operações que pretendem realizar.
A administradora-executiva do Banco Keve destacou que essa informação é igualmente necessária para responder às solicitações dos bancos correspondentes internacionais, com os quais as instituições angolanas mantêm relações para viabilizar operações transfronteiriças. Detalhou que a insuficiência ou inconsistência dos dados pode dificultar a análise das transacções e o cumprimento das exigências de controlo.
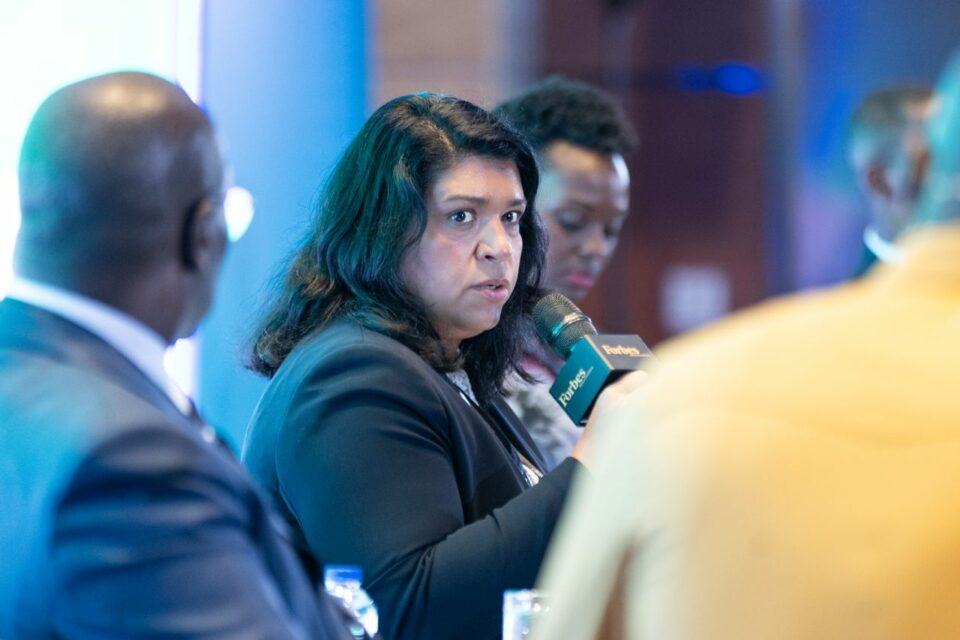
A responsável referiu que uma das preocupações manifestadas pelos clientes está relacionada com a continuidade das operações com o exterior e a possibilidade de obter financiamento para actividades de importação enquanto Angola permanecer na lista cinzenta.
Para responder a esses desafios, os bancos têm reforçado os seus mecanismos internos de controlo e as diferentes linhas de defesa. O processo começa nas equipas comerciais, que recolhem informações sobre a actividade das empresas, os seus objectivos, os projectos de médio e longo prazo e os principais fornecedores. Segue-se a análise documental pelas áreas operacionais, que verificam a coerência dos dados apresentados, enquanto as estruturas de compliance, risco e cibersegurança acompanham as operações e a auditoria exerce uma função independente de verificação.
“Os bancos têm reforçado os mecanismos internos de controlo e as linhas de defesa destinadas a garantir a análise das operações”, assegurou Efigénia Tonha.
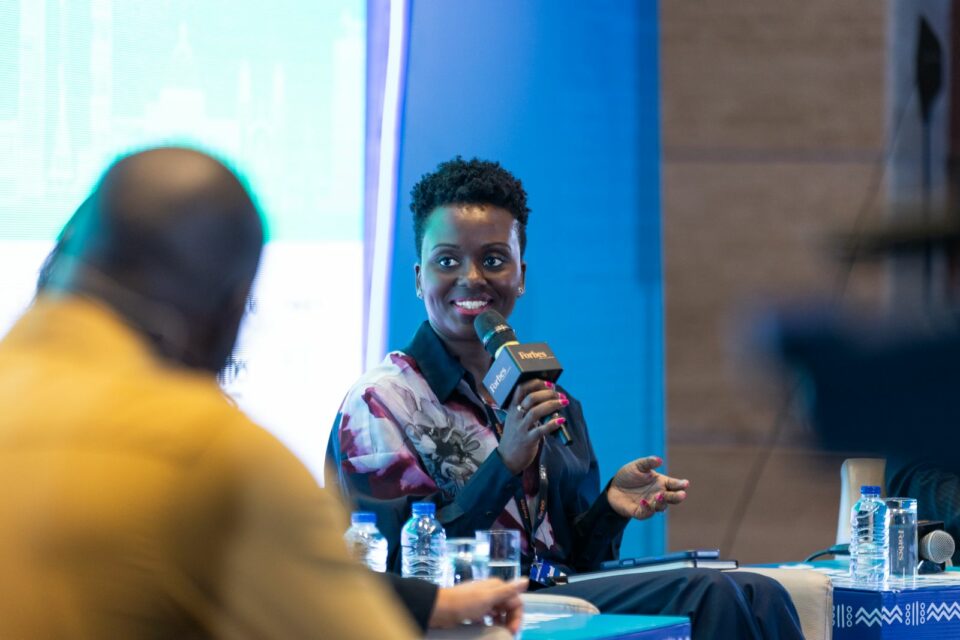
A intervenção mostra que o cumprimento das exigências internacionais não depende apenas dos procedimentos internos das instituições financeiras. Depende também da capacidade das empresas de fornecerem informação completa, organizada e coerente. Sem essa colaboração, a avaliação dos riscos e a verificação da legitimidade das operações tornam-se mais difíceis.
Outro domínio que exige atenção é o dos sectores com elevada circulação de capitais e estruturas de negócio complexas. Kennedy Benguela identificou a actividade petrolífera e o mercado imobiliário como áreas sensíveis no contexto da prevenção do branqueamento de capitais e do financiamento do terrorismo.
No caso do petróleo, chamou a atenção para o peso que o sector mantém na economia angolana e para a complexidade das operações que nele se desenvolvem. No imobiliário, destacou as dificuldades relacionadas com o registo predial e a identificação dos verdadeiros titulares dos imóveis, fragilidades que podem comprometer a avaliação de riscos pelas instituições financeiras.
“A falta de informação clara sobre a propriedade e a transmissão de bens representa um desafio para as instituições financeiras, sobretudo em operações que envolvem hipotecas e outras garantias”, disse.
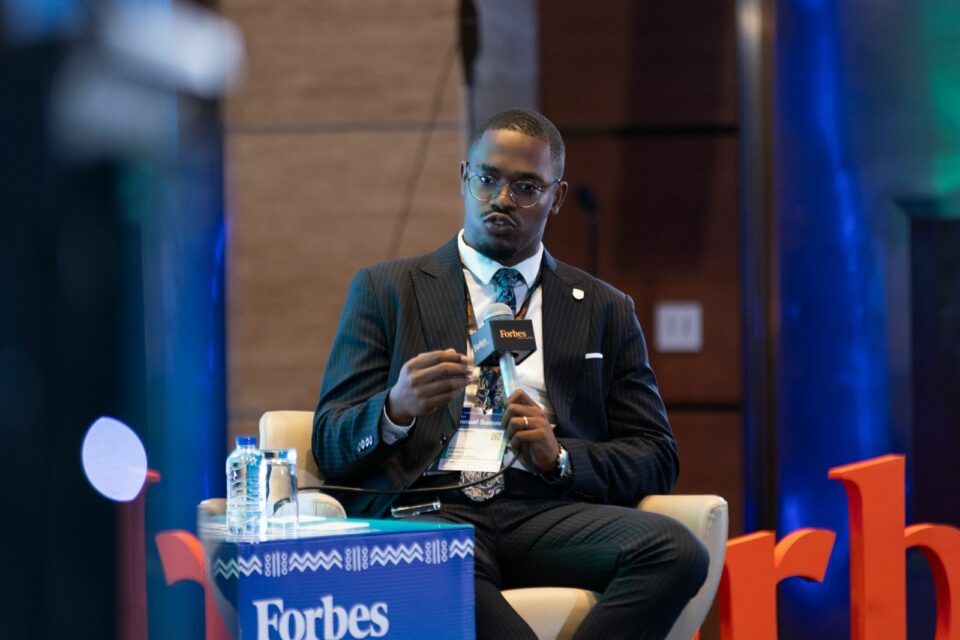
A identificação do verdadeiro proprietário de um imóvel é de “extrema” relevância para os bancos quando estes recebem activos como garantia de crédito. Se não for possível confirmar a titularidade e a legitimidade da transmissão do bem, a instituição financeira fica limitada na avaliação da operação e dos riscos que lhe estão associados, advertiu.
O alerta de Kennedy reforça, assim, a preocupação manifestada por Catarina Souza sobre a necessidade de alargar a capacidade de supervisão a sectores para além da banca. A qualidade da informação empresarial, a fiabilidade dos registos e a identificação dos beneficiários efectivos são dimensões interligadas: “a fragilidade de uma pode comprometer a eficácia das restantes”.
Da legislação à execução
As intervenções convergiram na necessidade de passar de um sistema centrado na criação de normas e instituições para um modelo capaz de demonstrar a aplicação efectiva das regras em diferentes áreas da economia.
Isso implica reforçar a capacidade técnica dos supervisores, melhorar a informação disponibilizada pelas empresas, identificar os beneficiários efectivos e assegurar uma análise rigorosa das operações financeiras.
Catarina Souza manifestou a expectativa de que Angola reúna, no próximo ano, as condições necessárias para sair da lista cinzenta. Os participantes, contudo, deixaram claro que esse objectivo depende de um esforço colectivo e da demonstração de resultados perante os padrões internacionais.
O debate não apresentou estimativas quantificadas sobre os custos económicos da permanência de Angola nessa condição. Ainda assim, as intervenções convergiram que a questão ultrapassa o cumprimento de recomendações internacionais, sendo que está directamente relacionada com a confiança nas instituições, a transparência das empresas e a capacidade do país de assegurar relações financeiras internacionais assentes em mecanismos credíveis de controlo.