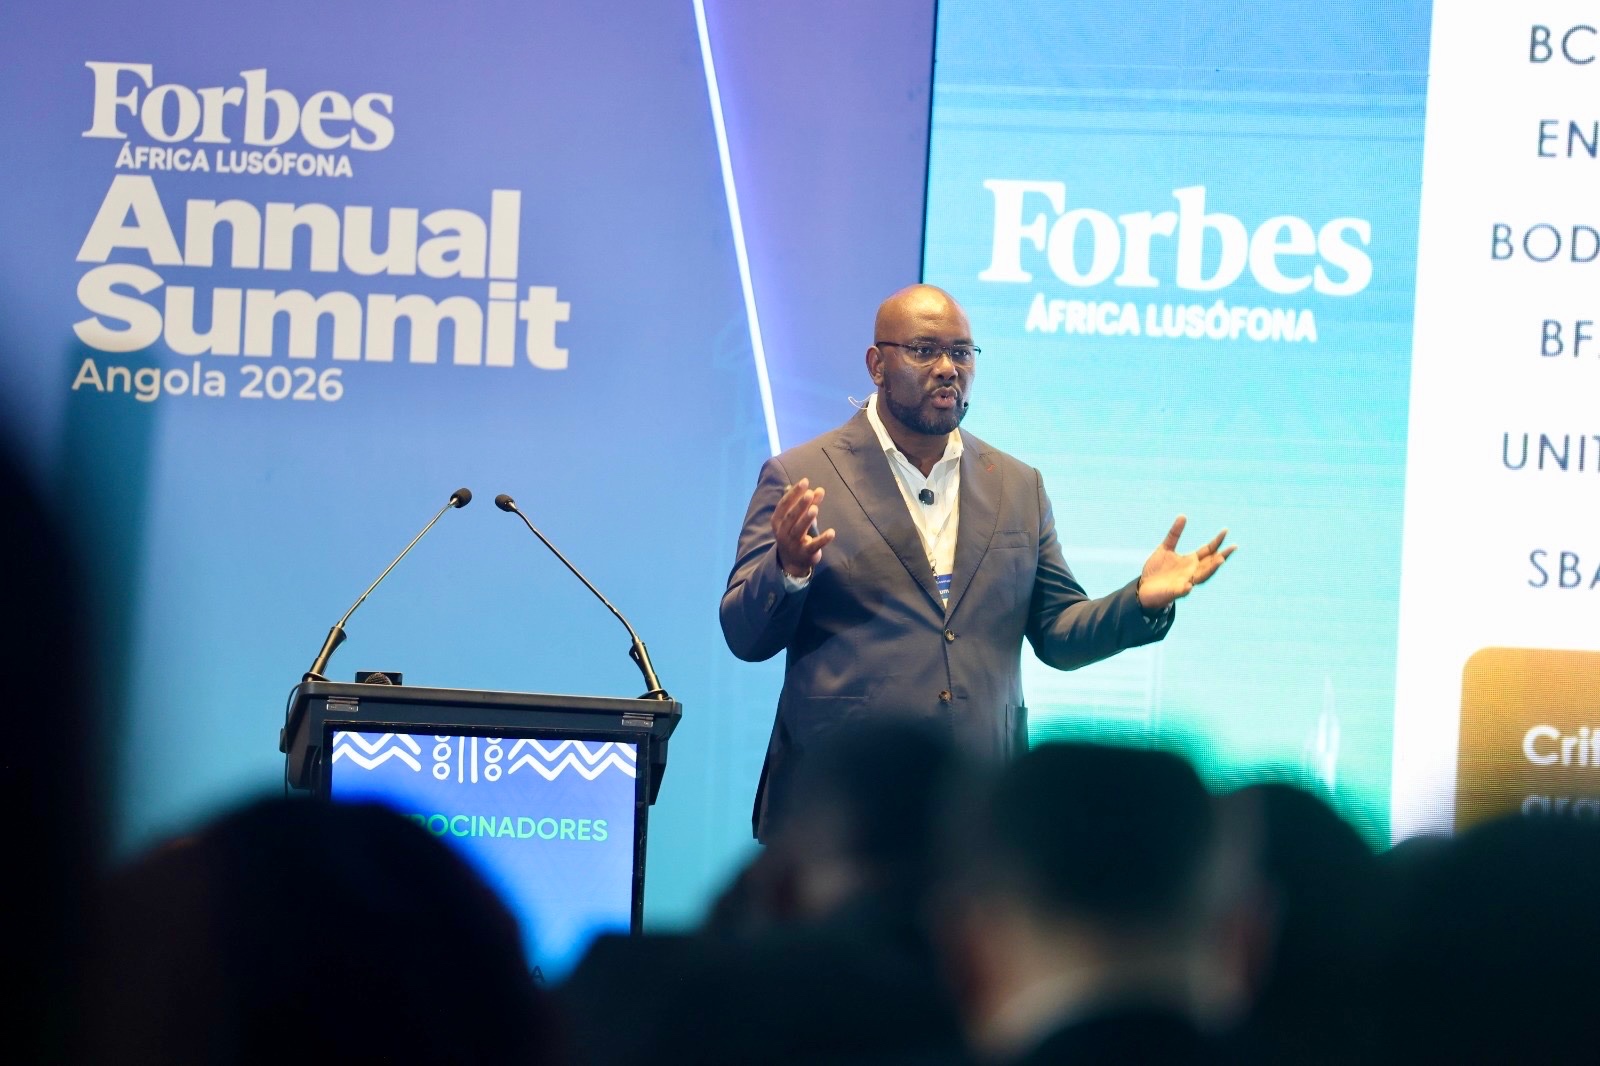
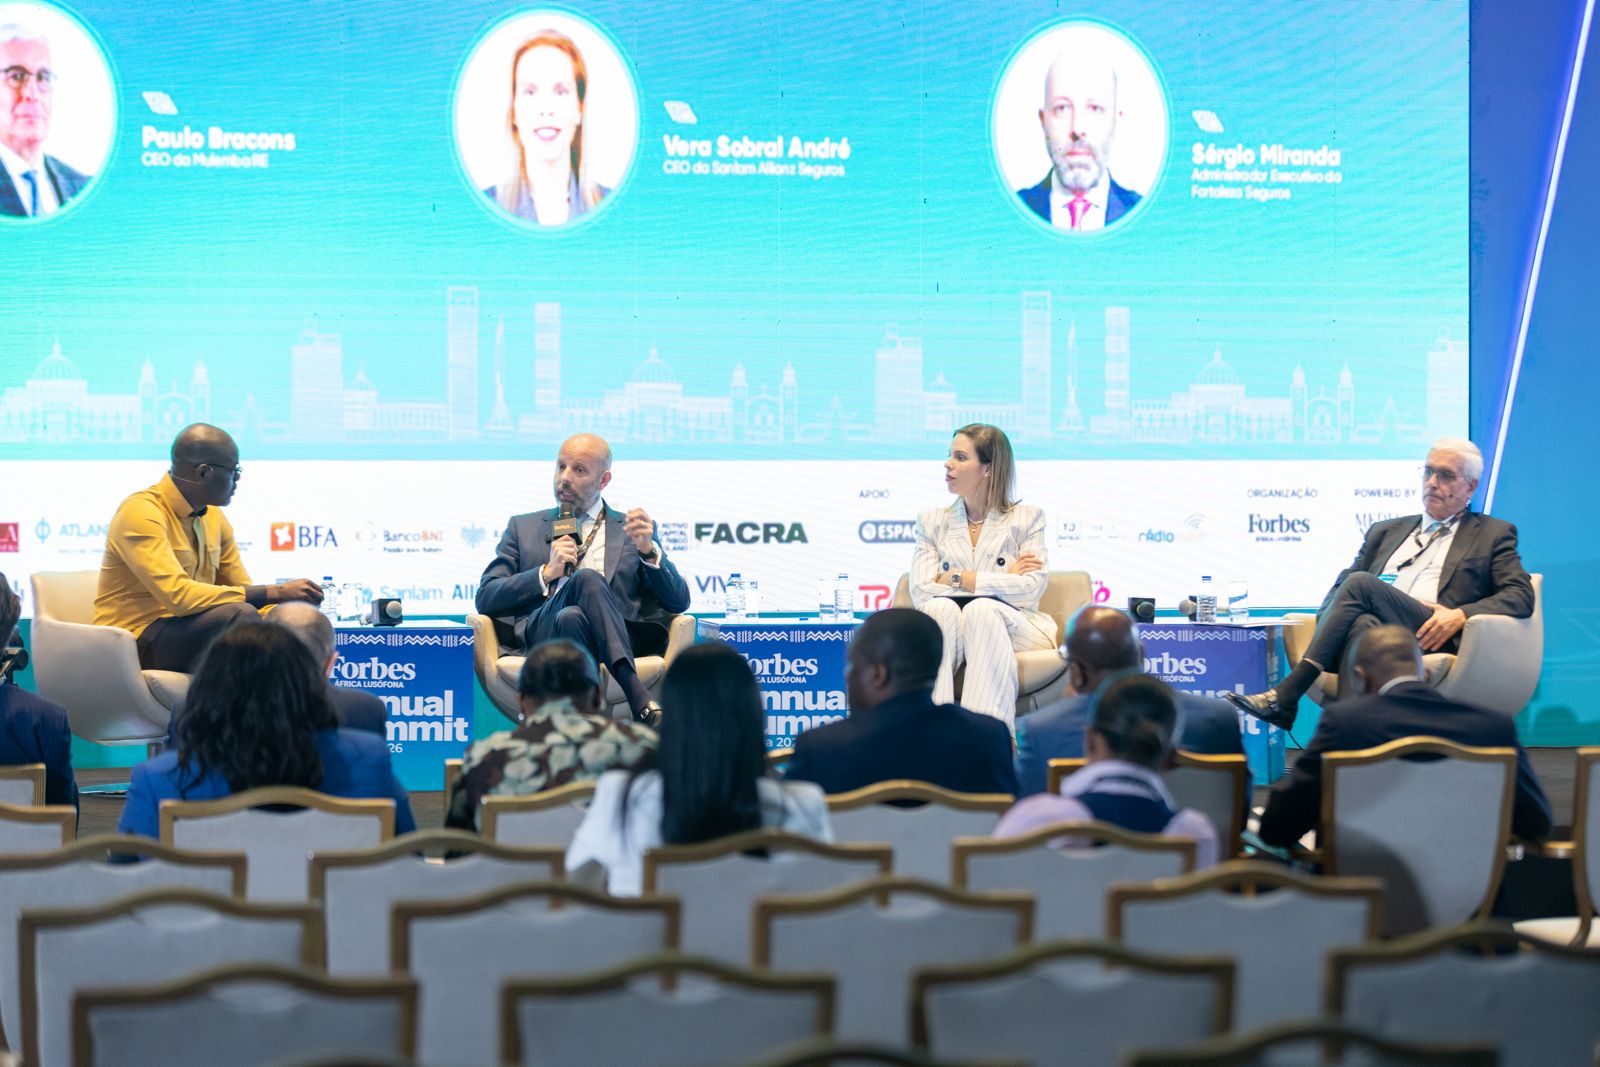
O papel da nova resseguradora angolana, Mulemba Re, na retenção de prémios, na cobertura de riscos e na ambição de posicionar Angola como uma plataforma financeira regional serviu de mote para o painel “A Nova Resseguradora Angolana: Um Pilar para a Competitividade Nacional?” da terceira edição do ‘Forbes África Lusófona Annual Summit 2026’. O evento decorreu no Hotel de Convenções de Talatona, em Luanda, sob o tema “África Lusófona 2030 — Que Futuro Queremos Construir?”.
Em palco estiveram como oradores Paulo Bracons, CEO, da recém-criada Mulemba Re – Companhia Angolana de Resseguros, Vera Sobral André, CEO, Sanlam Allianz Seguros e Sérgio Miranda, administrador executivo da Fortaleza Seguros. A moderação coube a Francisco de Andrade, editor executivo da Forbes África Lusófona.
O primeiro desafio foi lançado a Paulo Bracons ao ser questionado sobre qual a capacidade que a nova resseguradora angolana terá para reter no país uma maior parcela dos prémios de seguros que hoje é transferida para o exterior? O CEO da Mulemba Re começou por explicar que “o nosso objetivo não é reter o máximo possível de prémios. O nosso objetivo é reter o máximo possível de prémios de uma forma correta em termos de gestão de risco. Ou seja, isto faz-se de duas formas, com capital, mas o capital não é tudo. Mas faz-se fundamentalmente com competência e capacidade técnica”. Paulo Bracons realçou que “mais do que o capital, o grande desafio é termos competências e capacidade técnica para podermos trabalhar melhor os riscos e absorver mais risco e melhor risco em quantidade e qualidade”.
O CEO da Mulemba Re garantiu que estão criadas as condições de base iniciais para concretizar este objetivo. Mas não deixou de alertar que “isto é um negócio novo em Angola, é um negócio novo incluindo para mim”. O gestor referiu que sempre trabalhou no setor dos seguros, mas “sempre no lado do seguro direto, no lado das seguradoras. É por isso que é importante neste negócio podermos criar, independentemente de questões de capital, parcerias com entidades que possam ser portadoras de know-how e de valor acrescentado para o negócio”. Um ponto que considera muito importante para este negócio, “porque sendo um negócio de capital, como os seguros, só é um negócio de capital intensivo, mas é um negócio onde a capacidade e a competência técnica são levados ao extremo”. Isto porque “se queremos perenidade para este negócio, temos de ter uma estratégia de médio e longo prazo, apesar das incertezas que todos nós sabemos que existem. A volatilidade com que a geoeconomia e a geopolítica se movimentam é muito grande, mas nós temos de ter uma orientação e uma visão a prazo, nem que depois em função das circunstâncias a ajustemos, mas temos de saber para onde caminhamos e o que queremos fazer”.
Capacitar o mercado local
Vera Sobral André, CEO da Sanlam Allianz Seguros, não deixou de concordar que, do ponto de vista de uma seguradora já estabelecida no mercado, a entrada em funcionamento da Mulemba trouxe uma mudança nas condições de operação do mercado. A CEO da Sanlam Allianz Seguros admitiu que “a Mulemba Re veio acrescentar o elo que faltava no ecossistema dos seguros. Na nossa cadeia de valor as seguradoras faziam as apólices aos seus clientes, individuais e corporativos, depois cediam o risco diretamente para fora, para seguradoras internacionais. Agora com a presença da Mulemba Re no mercado local, temos aqui mais uma linha de retenção, a reforçar o mercado e a capacitar o mercado local. Portanto vem trazer muita mudança positiva ao nosso setor e à economia e ao país como um todo, sim”.
Vera Sobral André salientou que uma das vantagens desta nova entidade no mercado é que “a parte da retenção de prémios é muito importante: uma grande percentagem dos prémios das seguradoras era transferida para fora e agora vai ficar aqui localmente”. Ainda que admita que o risco cambial não vai desaparecer “vai haver possivelmente uma transferência de risco cambial das seguradoras para a resseguradora. Mas vai haver um alívio naquilo que é a dependência de divisas por parte das seguradoras no mercado bancário”. A gestora acredita que “vai também reforçar muito a cooperação entre seguradoras no mercado, com o apoio do regulador, isso também é algo muito positivo. E, por fim, posso também dizer que a Mulemba Re trará muito poder negocial para as seguradoras como um todo em nossa representação face a parceiros estratégicos internacionais”.
Sérgio Miranda, administrador executivo da Fortaleza Seguros, não teve dúvidas em defender que “a Mulemba Re vai ocupar um espaço que há muito estava identificado e havia uma necessidade e uma vontade muito grande que houvesse um operador nacional a ocupá-lo”. Para Sérgio Miranda, a nova resseguradora “vai fazer o seu caminho, vai em conjunto e tem estado a trabalhar desde o primeiro minuto com os seguradores do mercado”. E acrescentou que os seguradores “vão ser beneficiários do trabalho que a Mulemba Re desenvolver. Temos também interesse do ponto de vista acionista, porque fazemos parte da estrutura acionista e portanto somos solidários e muito comprometidos com o projeto desde o primeiro minuto”. Pelo que, será natural que os operadores confiem e acreditem no projeto.
O administrador executivo da Fortaleza Seguros salientou ainda que “contamos com a Malemba para nos trazer os benefícios associados à presença de um ressegurador. Complementarmente a grande vantagem que vejo, para além obviamente da questão da transferência do risco, é que nos abre a porta à sensibilidade e ao conhecimento e à experiência de outros mercados que de uma forma muito mais natural o mercado angolano de seguros vai beber. Este contacto, esta interação constante que a Malemba vai ter e na primeira pessoa encarnando aquilo que é o viver o risco em Angola junto dos parceiros regionais e não só, vai trazer um valor acrescentado muito grande para o mercado nacional”. Sérgio Miranda salientou que, com a criação da resseguradora “se deu qui um primeiro passo num caminho que vai ser longo. Vamos todos, obviamente, apoiar e trabalhar em conjunto para que a janela temporal seja a mais curta possível, mas é um processo que vai exigir muito de todos e o compromisso vai ter de ser transversal”.
Literacia financeira é preciso
Desafiada a identificar os principais constrangimentos que impedem o mercado segurador angolano de crescer ao ritmo que a economia necessita, Vera Sobral André destacou que um deles é a literacia financeira. “É importante que não só as pessoas individuais tenham acesso a mais conhecimento e literacia financeira, mas também a nível de topo, é importante promover as vantagens e os benefícios dos seguros para poder capitalizar e aumentar a penetração em Angola”. A CEO Sanlam Allianz Seguros destacou também a regulação como sendo muito importante- “A regulação vai ajudar a cumprir a obrigatoriedade dos seguros e, portanto, a alavancar o crescimento do setor. E depois também posso destacar a parte da colaboração entre todos. Surgiu muito recentemente aqui uma nova lei no mercado, em agosto, que vai fomentar a partilha dos riscos por todas as seguradoras no mercado e isto vai também ajudar a desenvolver o setor”, realçou ainda. Para a gestora “é importante que se trabalhe para fazer o mercado crescer e que não andemos todos a lutar pelo mesmo nicho de mercado. Isso não acontece só na banca e no mercado de capitais, também acontece nos seguros. Há muito para fazer, há muita coisa nova para se construir e, portanto, é necessário que todas as seguradoras vejam novas oportunidades de mercado, porque só assim é que vamos conseguir fazer o mercado crescer”, rematou Vera Sobral André.
Baixa penetração do setor segurador
Nesta fase a penetração de seguros no mercado angolano ainda é diminuta, abaixo de 1%. Sérgio Miranda detalhou que além dessa percentagem “há outros indicadores que não são animadores e que são repetidos constantemente cada vez que falamos de seguros e têm a ver com os seguros obrigatórios”. O gestor realçou que a “expectativa de que o mercado de seguros cresça é muito grande. A economia desenvolve-se, as necessidades são cada vez maiores, a atração de investimento estrangeiro e de um tipo de investimento mais profissionalizado, obriga a que olhemos para a proteção desse próprio investimento de uma forma também mais estruturada, obviamente, usando também o mecanismo de seguro”. No entanto lamentou que “depois olhamos na base e vemos um seguro de acidente de trabalho com taxas de penetração baixíssimas. E quando digo baixíssimas são mesmo baixas, estamos a falar em cerca de 5% nos acidentes de trabalho, e no automóvel 15%, e são seguros obrigatórios desde há muitos anos”. Por isso, recomenda que haja “a literacia financeira, a regulação, a fiscalização, a consciencialização, o amadurecimento do mercado segurador, para também fazer o seu trabalho e demonstrar que está para assumir risco, para cobrar prémios, mas para assumir as suas responsabilidades e entregar valor e entregar compromisso no momento em que os sinistros ocorrem”. E acredita que “esse seria certamente um dos grandes cliques para mudar o quadro da questão da penetração”.
Vera Sobral André acabou por admitir que há uma conjugação de fatores que contribuem para esta baixa penetração dos produtos de seguros como, por exemplo, o rendimento das famílias. “As condições económicas do país não ajudam, muitas das famílias não têm poder de compra para a cesta básica quanto mais para pensar em seguros. Muitas empresas também quando chega a hora de cortar cortam em benefícios que dão aos funcionários, nomeadamente, seguros de vida ou seguros de saúde. O próprio país apesar de estar com crescimentos positivos e de estar a fazer um caminho ao nível do desenvolvimento de várias infraestruturas, de obras públicas, há muita construção nova no país, mas mesmo assim a despesa pública e o investimento público poderia ainda ser maior. Havendo esse crescimento no investimento no país e melhoria de condições económicas, os seguros seriam altamente beneficiados e cresceriam também devido a uma melhoria das condições económicas”.
Potenciar o crescimento da economia
Paul Bracons lembrou que em “economias mais maduras o setor segurador está muito associado ao crescimento e ao desenvolvimento da economia”. Mas notou que em Angola “o setor segurador tem contribuído pouco precisamente porque está muito focado ainda nos ramos de não vida, que é um negócio mais de curto prazo, anual renovável e não no ramo de vida que são negócios de médio e longo prazo”. Para se desenvolver mais o ramo de vida e os fundos de pensões, precisamos de estabilidade na economia”, referiu. Além de considerar que “é muito importante também que a oferta ao nível dos produtos financeiros, seja pela banca, seja pelos seguros, também cresça. Não há, praticamente, é inexpressiva a oferta de produtos financeiros pelo setor segurador e são esse tipo de produtos que fazem crescer e desenvolver o setor segurador”.
Mas o que é que falta? A resposta de Paulo Bracons é inequívoca: “Precisamos de claramente aumentar as competências e as capacidades de gestão de risco, precisamos de ter mais instrumentos de gestão de risco, perceber bem os riscos em que estamos inseridos para podermos oferecer soluções bem estruturadas e bem projetadas. Este, para mim, é o aspeto porventura mais importante e isso implica naturalmente preparação, muita preparação dos quadros. Nós temos de investir mais no capital humano do setor segurador, temos de investir e olhar para novas formas de distribuição”. E lembrou que hoje, em mercados mais maduros está-se a evoluir, por exemplo, “para modelos de seguros embutidos, em que, se comprar um automóvel já lá vir o seguro automóvel embutido”. Se a oferta for massiva, “a diluição do risco e a mutualização do risco está automaticamente feita”.
Olhando para a empresa que gere, “na Mulemba, eu diria, no futuro, a nossa prioridade no imediato é o mercado interno, é o mercado de Angola, é trabalhar mais e melhor com o mercado de Angola. Mas os nossos desafios, numa segunda fase do projeto, passam, para começar a trabalhar mercados limítrofes, porque achamos que podemos ter competências e capacidade para entrar nesses mercados”. Referiu que ao longo de 2027 “já vamos participar de programas de retrocessão, nos quais, são resseguradores de outros mercados que precisam de partilhar risco e que vão colocar riscos na Mulemba”. Mas, “de uma forma proativa, a partir de 2030, 2031, é que iremos fazê-lo e promover a Mulemba junto de outros mercados. Há um potencial grande para desenvolver, até porque é conhecida a falta de capacidade do mercado para colocar riscos”.
Mais competitividade
Para concluir o debate, Vera Sobral André salientou que “o futuro é promissor, o facto de termos agora uma resseguradora nacional vai nos trazer mais competitividade, vai permitir ter, a médio e longo prazo, também presença internacional. Temos de facto um longo caminho pela frente, mas todos juntos acredito que vamos conseguir construir mercado e daqui a uns anos vamos olhar para trás e medir o nosso sucesso com uma taxa de retenção de prémios em Angola muito mais alta, com se calhar no nosso portfólio clientes internacionais”.
Para Sérgio Miranda “o quick win é mesmo os seguros obrigatórios. Está legislado há muitos anos, está na mão de quem pode fazer acontecer. Isso fazia com que o mercado ganhasse músculo, ganhasse prémios, ganhasse capacidade de se desenvolver, de assumir estratégias na gestão de risco diferentes, porque a gestão de risco depende muito da capacidade financeira para além da capacidade técnica para que se tomem decisões.
Paulo Bracons acrescentou que “estamos a viver um período de grande transformação no setor segurador, com a digitalização, com as normas ESG, que são muito importantes de serem cumpridas e olharmos para elas com atenção. Mas este negócio sempre se desenvolveu com distribuidores, com agentes. A penetração do negócio por via dos agentes, é muito baixa ainda em Angola e todos nós precisamos de fazer um esforço para desenvolvermos as competências e as capacidades de distribuição por via dos agentes. É termos uma boa base capilar de agentes, é muito importante termos e desenvolvermos agentes para a venda fundamentalmente de retalho e PME. Porque os grandes negócios estão cobertos pelos grandes corretores e globalmente bem cobertos. Agora, o agente que vende, que chega àquele ponto mais longínquo que nós vemos lá no horizonte, não é uma seguradora que lá consegue chegar. É o agente que vive no meio, que conhece a realidade, que conhece as necessidades de cobertura e de risco daquelas populações, daqueles locais”.