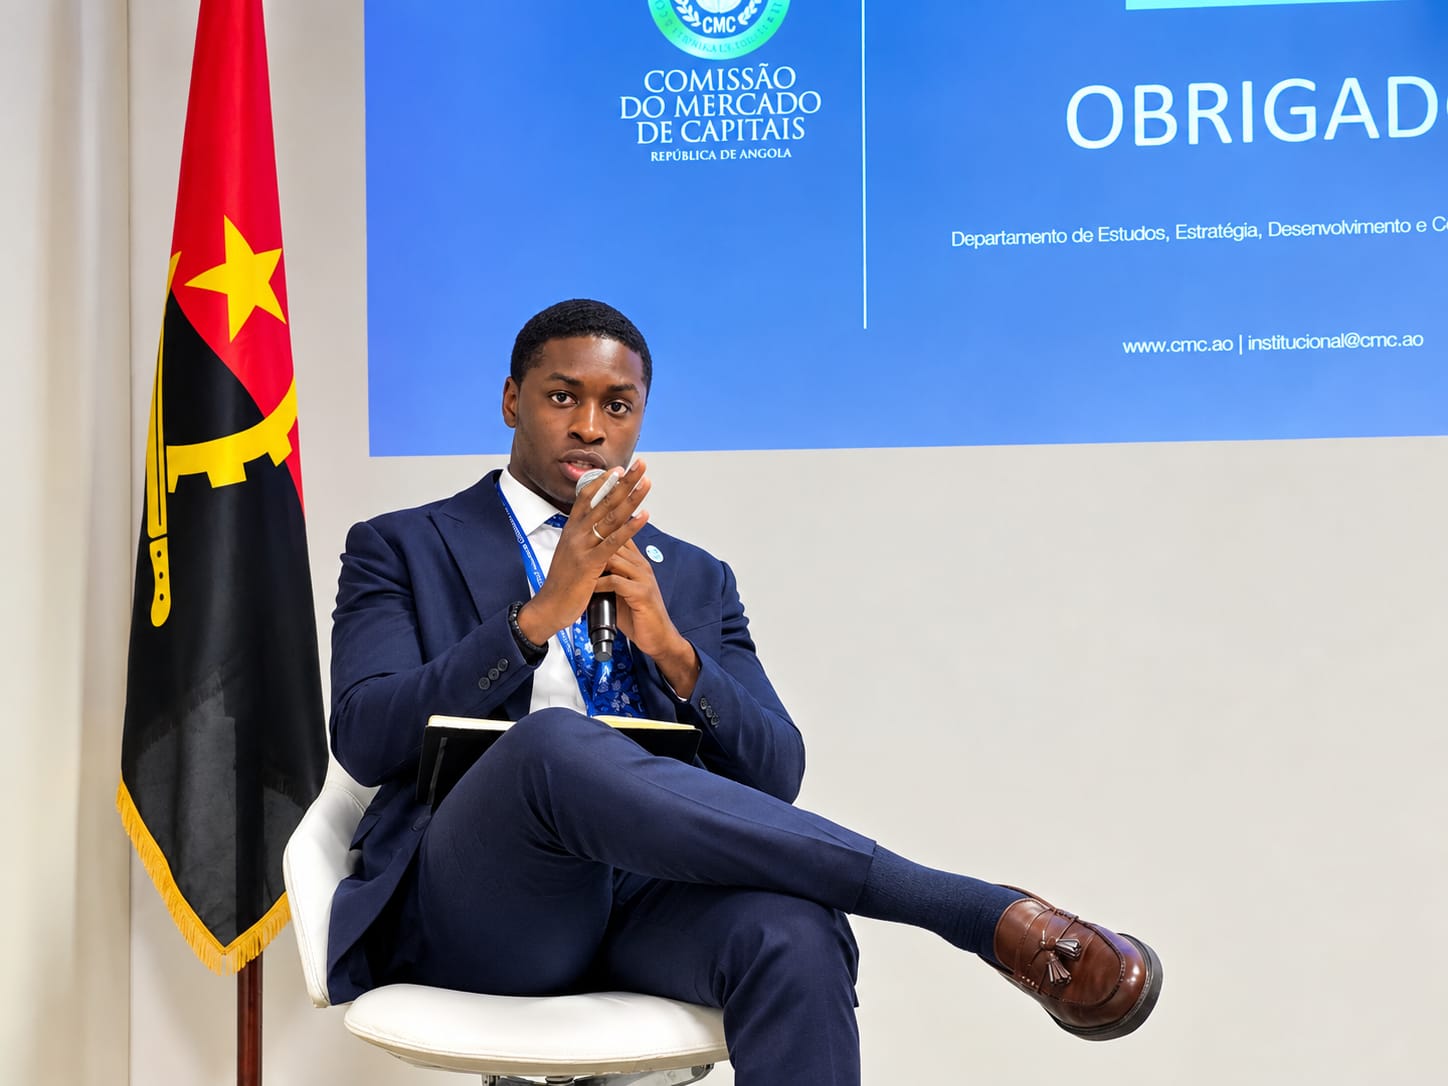
Os fundos de investimento mobiliário registaram um crescimento de 158% no primeiro semestre de 2026, com o valor líquido global a aumentar de 234 mil milhões para 606 mil milhões de kwanzas, enquanto o peso conjunto das duas maiores sociedades gestoras do mercado diminuiu de 55% para 45%, revelando uma redução da concentração no sector dos organismos de investimento colectivo em Angola.
Os dados foram avançados esta Terça-feira, 22, em Luanda, pelo técnico do departamento de estudos, estratégia e desenvolvimento da Comissão do Mercado de Capitais (CMC), Viwilde Vicente, durante a apresentação do relatório semestral do Mercado dos Organismos de Investimento Colectivo referente ao 1º Semestre de 2026.
A evolução dos fundos mobiliários constitui uma das principais mudanças registadas no mercado durante os primeiros seis meses do ano, acompanhada por uma alteração significativa na composição das carteiras de investimento.
As acções passaram a representar a principal classe de activos, com um crescimento de cerca de 700% face ao segundo semestre de 2025, enquanto os títulos de dívida pública e os depósitos a prazo mantiveram posições relevantes.
Segundo Viwilde Vicente, a redução do peso de algumas sociedades gestoras não significa necessariamente uma diminuição dos seus activos. Em determinados casos, explicou, trata-se de uma perda relativa de participação no mercado, provocada pelo crescimento mais acelerado de outras instituições.
“Encolheram, necessariamente, o activo deles manteve-se igual. Elas perderam simplesmente de peso quando comparadas com o crescimento de outras”, explicou o técnico da CMC.
Entre as entidades que reforçaram a sua posição no mercado está a Prospecto, que duplicou o seu peso relativo. A evolução acompanhou o crescimento de outras gestoras, contribuindo para alterar a estrutura de participação no sector.
A redução do peso conjunto das duas maiores gestoras, de 55% para 45%, foi apresentada como uma das principais mudanças observadas durante o semestre. Segundo a análise da CMC, o movimento demonstra que o mercado se tornou menos concentrado ao nível das sociedades gestoras, criando uma estrutura com maior distribuição entre os participantes.
Valor líquido aumenta entre principais gestoras
A análise apresentada pela CMC mostra igualmente diferenças significativas na evolução do valor líquido das principais gestoras.
A Prospecto registou um crescimento de aproximadamente 37%, enquanto a Delta Gest aumentou cerca de 68%, a Standard cresceu 66% e a Ohuasi Investment registou uma subida de aproximadamente 65%.
Nas duas maiores gestoras, entretanto, o valor líquido manteve-se praticamente estável, embora algumas instituições tenham apresentado movimentos de crescimento e outras de redução.
A evolução confirma que o aumento do volume global do mercado não foi distribuído de forma uniforme entre todas as sociedades, havendo entidades que ganharam peso relativo à medida que expandiram os activos sob gestão.
Imobiliário continua a ser maior segmento
Apesar do forte crescimento dos fundos mobiliários, o segmento imobiliário continua a ser o maior do mercado de organismos de investimento colectivo.
No final do primeiro semestre de 2026, estavam registados 17 organismos de investimento imobiliário, sendo 14 fundos de investimento imobiliário e três sociedades de investimento imobiliário.
Os fundos imobiliários reuniam cerca de 379 participantes, enquanto as sociedades de investimento imobiliário mantinham uma base de aproximadamente 11 participantes.
Em termos de activos, os fundos de investimento imobiliário registaram um crescimento de cerca de 3,26%, enquanto as sociedades de investimento imobiliário apresentaram uma redução de aproximadamente 6,54%.
A evolução levou a CMC a caracterizar o segmento imobiliário como um mercado em processo de estabilidade e consolidação gradual.
Os três maiores organismos de investimento colectivo imobiliário administravam, em conjunto, cerca de 878 mil milhões de kwanzas, correspondentes a aproximadamente 78% de todo o segmento imobiliário.
Activos imobiliários ainda apresentam baixa geração de rendimento
A composição das carteiras dos maiores organismos imobiliários revela igualmente que uma parcela significativa dos activos ainda não está directamente associada à geração de rendimento corrente.
Um dos principais fundos, gerido pela Emer, apresentava uma exposição significativa a terrenos. Outro organismo, gerido pela Independent Finance Advisors, administrava cerca de 330 mil milhões de kwanzas, dos quais aproximadamente 58% estavam aplicados em adiantamentos para aquisição de imóveis.
O terceiro maior organismo, o BIG Capital Prime, apresentava cerca de 171 mil milhões de kwanzas em activos, com aproximadamente 88% investidos em imóveis não arrendados.
Os dados mostram que uma parte importante dos recursos do segmento imobiliário permanece aplicada em terrenos, adiantamentos e imóveis que ainda não geram rendimento recorrente.
As construções continuam a constituir a principal classe de activos dos fundos imobiliários, enquanto nas sociedades de investimento imobiliário representam igualmente a maior parte das carteiras.
Entre os activos imobiliários de referência encontram-se empreendimentos como a Cidade Financeira e o Bellas Business Park.
Fundos mobiliários passam a concentrar maior dinamismo
É, contudo, no segmento mobiliário que se observa a maior transformação do mercado. No primeiro semestre de 2026, Angola contabilizava 37 fundos mobiliários, mais quatro do que no segundo semestre de 2025.
Apesar do aumento do número de fundos, o número de participantes diminuiu de 6.444 para 5.726, movimento associado, segundo a explicação apresentada, à liquidação de alguns fundos durante o período.
A evolução dos activos foi, porém, muito mais expressiva. Depois de oscilar entre 94 mil milhões e 135 mil milhões de kwanzas entre 2023 e 2025, o activo dos fundos mobiliários registou uma forte expansão, alcançando cerca de 308 mil milhões de kwanzas no segundo semestre de 2025 e aproximadamente 611 mil milhões de kwanzas no primeiro semestre de 2026. O crescimento alterou também a dimensão dos principais fundos existentes no mercado.
Acções assumem liderança nas carteiras
Até 2025, os maiores fundos mobiliários eram essencialmente fundos direccionados para dívida pública, com investimentos que variavam entre 15 e 30 mil milhões de kwanzas.
No primeiro semestre de 2026, a estrutura mudou. O Áxis passou a destacar-se entre os maiores fundos, com cerca de 151 mil milhões de kwanzas, apresentando forte exposição a acções.
Na segunda posição surgiu um fundo da Prospecto, com aproximadamente 135 mil milhões de kwanzas, enquanto um fundo da Standard, direccionado para obrigações, ocupava a terceira posição, com cerca de 68 mil milhões de kwanzas investidos em títulos de dívida pública.
De acordo com os dados apresentados, o maior fundo mobiliário no final do primeiro semestre era cerca de cinco vezes maior do que o maior fundo existente seis meses antes.
A alteração reflecte uma mudança na natureza dos investimentos, com os fundos a deixarem de estar predominantemente concentrados em instrumentos de dívida pública e a aumentarem a exposição a instrumentos de capital.
As acções registaram, neste contexto, um crescimento de aproximadamente 700% em comparação com o segundo semestre de 2025, passando a constituir a principal classe de activos dos fundos mobiliários.
Mercado acompanha maior actividade bolsista
A expansão dos fundos mobiliários ocorre num período de maior dinamismo do mercado de capitais angolano.
A evolução foi acompanhada pelo aumento das negociações no mercado de acções da BODIVA e pela integração de novos instrumentos nos mercados organizados.
Entre os desenvolvimentos registados está também a realização das primeiras operações de reporte, mecanismo através do qual são realizadas operações financeiras de curto prazo utilizando valores mobiliários como garantia.
A combinação entre o aumento do número de fundos, o crescimento dos activos administrados e a maior exposição a acções contribuiu para alterar o perfil do segmento mobiliário.
Mercado apresenta nova configuração
Os dados apresentados pela CMC apontam, assim, para uma transformação na estrutura do mercado de organismos de investimento colectivo.
O segmento imobiliário mantém a liderança em termos de dimensão, com 17 organismos e cerca de 878 mil milhões de kwanzas administrados pelos três maiores operadores, mas apresenta uma expansão mais moderada.
Já os fundos mobiliários registaram uma expansão acelerada, com o valor líquido global a subir 158%, de 234 mil milhões para 606 mil milhões de kwanzas, e com as acções a registarem um crescimento de aproximadamente 700%.
Ao mesmo tempo, o peso conjunto das duas maiores gestoras caiu de 55% para 45%, enquanto outras sociedades reforçaram a sua presença.
Para a CMC, os movimentos observados durante o primeiro semestre mostram um mercado menos concentrado ao nível das sociedades gestoras e com maior dinamismo no segmento mobiliário, sobretudo através do crescimento dos investimentos em acções e da expansão dos activos sob gestão.