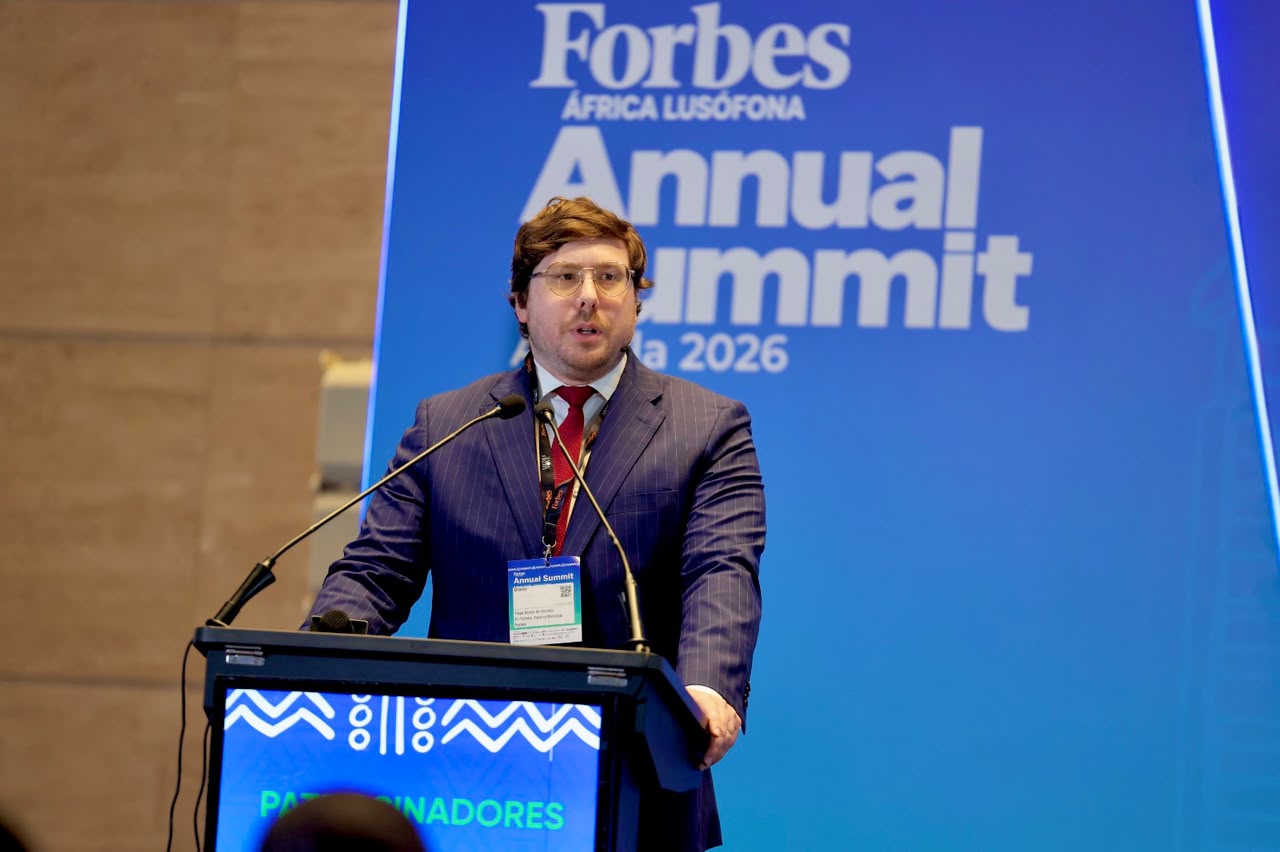
A banca angolana precisa de passar por um processo de transformação estrutural, assente no reforço da sua dimensão, na concentração de instituições financeiras, na internacionalização e na digitalização, para aumentar a capacidade de financiamento da economia e acompanhar o ritmo dos principais mercados africanos, defendeu esta semana, em Luanda, o Partner e Head da EY-Parthenon para Angola e Moçambique, durante a 3ª edição do Forbes África Lusófona Annual Summit.
Ao abordar o tema “Banca em Angola: Qual o próximo salto?”, Tiago Soares de Almeida considerou que, apesar dos progressos alcançados pelo sector financeiro nacional, a banca continua a apresentar níveis de desenvolvimento reduzidos quando comparada com outras economias do continente, sobretudo no que diz respeito à concessão de crédito ao sector privado e à dimensão dos activos sob gestão.
De acordo com o responsável, o crédito bancário ao sector privado representa apenas cerca de 5% a 6% do Produto Interno Bruto (PIB) de Angola, enquanto os activos sob gestão correspondem a aproximadamente 20% do PIB. Indicadores que, na sua perspectiva, revelam uma diferença significativa entre a dimensão da economia angolana e a capacidade de resposta do seu sistema bancário.
Tiago Soares de Almeida apontou Moçambique como um dos exemplos de mercados cuja banca apresenta uma dimensão e uma capacidade de crédito comparáveis às instituições angolanas, apesar de a economia moçambicana ter uma dimensão inferior.
“Angola deve ambicionar alcançar níveis de profundidade financeira mais próximos dos observados noutras economias africanasˮ, sublinhou, apontando que uma das principais limitações identificadas se prende com a reduzida dimensão individual dos bancos nacionais.
Observou que Angola não consegue colocar uma instituição financeira entre as 20 maiores do continente africano e que, mesmo somando os activos dos cinco maiores bancos nacionais, o resultado continuaria fora desse grupo.
“Esta fragmentação limita a capacidade das instituições financeiras de assumirem operações de maior dimensão, suportarem riscos mais elevados e participarem no financiamento de projectos estruturantes para o desenvolvimento económico do paísˮ, referiu.
Fusões e aquisições para reforçar a capacidade financeira
Entre as medidas apontadas para inverter este cenário, Tiago Soares de Almeida destacou a necessidade de promover uma reflexão sobre potenciais processos de fusões e aquisições no sector bancário angolano.
Na sua perspectiva, a concentração de instituições poderá permitir a criação de bancos com maior capacidade financeira, melhor estrutura de capital e condições para competir com os principais operadores do continente.
“A dimensão constitui um factor determinante para aumentar a capacidade de concessão de crédito e a participação em operações de financiamento de grande escalaˮ, sustentou.
O especialista identificou igualmente limitações na participação da banca nacional em grandes projectos de investimento em Angola. Como exemplo, referiu que a participação dos bancos angolanos no financiamento do projecto da refinaria de Cabinda rondou os 4%, enquanto, nas previsões apresentadas para a refinaria do Lobito, a contribuição da banca nacional se situava em cerca de 8%.
“Estes números demonstram a necessidade de aproximar as instituições financeiras nacionais dos grandes investimentos em curso no país, permitindo que o sistema bancário tenha um papel mais relevante na mobilização de recursos para a economiaˮ, reforçou.
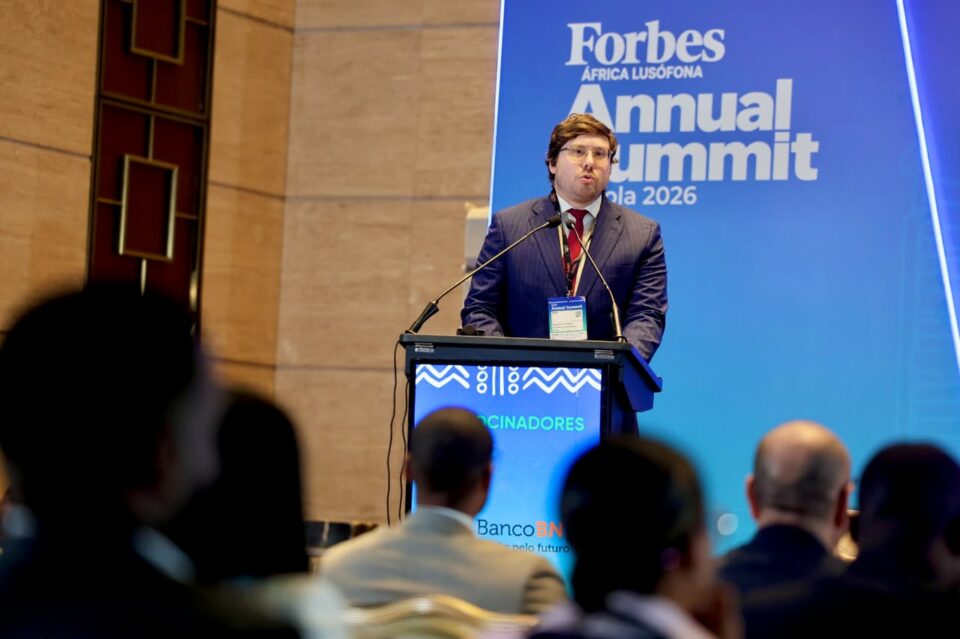
Entretanto, avançou que a dificuldade não está apenas na disponibilidade ou na vontade dos bancos para financiar estes projectos, mas também nas limitações impostas pela sua capacidade de capitalização e pelo enquadramento regulamentar.
Explicou que as regras em vigor condicionam a exposição de crédito dos bancos ao capital social, limitando a capacidade de financiamento a grandes clientes e operações de elevado valor. Nesse sentido, defendeu o reforço dos capitais próprios das instituições e uma maior colaboração entre bancos, através de operações conjuntas e estruturas de financiamento partilhadas.
Internacionalização e Corredor do Lobito como oportunidades
A internacionalização foi apresentada como outro dos caminhos para o crescimento da banca angolana. Segundo o responsável da EY-Parthenon, os bancos nacionais continuam concentrados essencialmente no mercado interno, mantendo uma presença limitada noutras geografias africanas, ao contrário do que acontece com instituições da Nigéria e da África do Sul.
Neste contexto, considerou que Angola reúne condições para transformar os grandes projectos de integração regional em oportunidades de expansão para o seu sistema financeiro, com destaque para o Corredor do Lobito e os investimentos associados aos eixos energéticos da África Austral.
Na sua perspectiva, a participação da banca angolana nestas iniciativas poderá permitir às instituições nacionais desenvolver competências na avaliação de riscos, financiar projectos além-fronteiras e estabelecer relações mais consistentes com os mercados internacionais.
O especialista defendeu que o Corredor do Lobito deve ser encarado para além das fronteiras nacionais, uma vez que a sua dimensão regional abre oportunidades de financiamento e expansão para os bancos angolanos ao longo de toda a cadeia logística e comercial.
Digitalização e bancarização no centro da transformação
A digitalização e o aumento da bancarização constituem o quarto eixo identificado pelo responsável como essencial para o próximo salto do sector.
Tiago Soares de Almeida destacou que, apesar da expansão da rede Multicaixa, apenas cerca de um terço da população angolana possui uma conta bancária, situação que evidencia a necessidade de ampliar o acesso aos serviços financeiros e repensar os modelos tradicionais de relacionamento entre os bancos e os clientes.
“Como alternativa, os operadores de moeda electrónica e de serviços financeiros móveis não devem ser encarados exclusivamente como concorrentes da banca tradicional, mas também como potenciais parceiros na expansão dos serviços financeirosˮ, entende.
A título de exemplo, mencionou o modelo do KCB, no Quénia, que, através de uma parceria com a Safaricom, utiliza a rede de serviços móveis para melhorar a avaliação de crédito dos clientes e ampliar a concessão de empréstimos, alcançando segmentos da população que anteriormente tinham dificuldades de acesso ao financiamento bancário.
“Experiências desta natureza demonstram o potencial da inovação tecnológica na criação de novos canais de distribuição de serviços financeiros, no alargamento da base de clientes e na inclusão financeiraˮ, assegurou.
Ao concluir a sua intervenção, Tiago Soares de Almeida reiterou que o futuro da banca angolana dependerá da capacidade de enfrentar quatro desafios fundamentais: ganhar escala através da concentração, reforçar a capacidade de financiamento dos grandes investimentos, expandir a presença internacional e acelerar a digitalização.
Na sua avaliação, embora a discussão sobre fusões e aquisições possa ser complexa para o sector, tornou-se necessária para criar instituições financeiras mais robustas e capazes de acompanhar as exigências de uma economia que procura diversificar-se e afirmar-se no contexto regional africano.